1.データセンターとは何か
データセンターとは、サーバーや通信機器を集約し、データの保存、処理、通信を担う専用施設です。企業のホームページやメール、会計・人事システム、ネット通販、動画配信、デジタル決済など、私たちが日常的に使う多くのサービスは、データセンターを通じて安定的に動いています。
従来はIT企業や通信会社向けの設備というイメージが強かったかもしれません。しかし現在では、金融、通信、行政、製造業、小売業など、幅広い分野に欠かせない存在になっています。企業が自社でサーバーを保有しなくても、クラウドサービスを通じて業務システムを利用できるようになったことも、データセンターの重要性を高めています。いわば、企業のDX(デジタルトランスフォーメーション)を支える「見えない基盤インフラ」と言えるでしょう。
2.なぜ今、データセンターが注目されるのか
データセンターが注目されている背景には、データ量と計算需要の急増があります。クラウド利用の拡大に加え、5G通信の普及、動画配信やECの成長、キャッシュレス決済の浸透などにより、社会全体で扱われるデータは増え続けています。さらに近年は、生成AIの普及が新たな需要を生み出しています。
生成AIは、文章や画像、音声などを作成するために、膨大なデータを学習し、高速に計算する必要があります。そのため、高性能な半導体だけでなく、それを動かすサーバー、安定した電力、冷却設備、通信回線、施設そのものが必要になります。AIブームというと、米国の大手IT企業や半導体メーカーに注目が集まりがちですが、AIを実際に利用するには、それを支えるデジタルインフラへの投資も欠かせません。
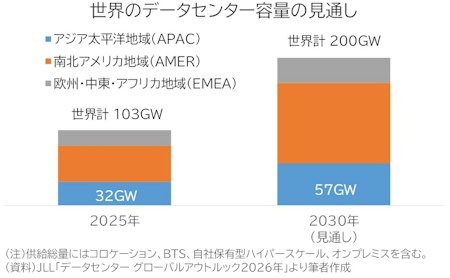
不動産サービス大手のJLLによると、世界のデータセンター容量は2025年の103GWから2030年には200GWへ拡大し、5年間でほぼ倍増する見通しです。地域別にみると、南北アメリカ地域が最大市場であり続ける一方、アジア太平洋地域も32GWから57GWへ拡大すると予測されています。つまり、データセンター投資の中心は米国にありますが、アジアでも市場拡大が進んでいるのです。
(図表1)
こうした動きは、企業にとっても無関係ではありません。自社でサーバーを保有しなくても、クラウドサービスを利用すれば、会計、人事、販売管理、顧客管理などの業務システムを柔軟に使うことができます。今後は、AIを使った業務効率化やデータ分析を進める企業も増えるとみられます。その土台となるデータセンターは、もはやIT企業だけの設備ではなく、幅広い企業のDXを支える基盤インフラです。
3.アジアで広がるデータセンター投資
アジア太平洋地域のデータセンター市場は一様ではありません。すでに大きな需要を抱える成熟市場がある一方、建設中や計画中の案件を背景に急速に存在感を高めている市場もあります。市場の広がりをみるうえでは、現在の稼働容量だけでなく、今後の開発計画も含めて把握することが重要です。
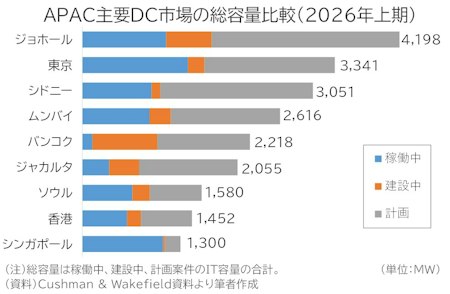
不動産サービス大手のCushman & Wakefieldの資料をもとに、稼働中、建設中、計画中の容量を合計した総容量でみると、2026年上期のデータでは、ジョホールが4,198MWと最大で、東京が3,341MW、シドニーが3,051MW、ムンバイが2,616MWで続いています。このほか、バンコク、ジャカルタ、ソウル、香港、シンガポールなども主要市場に位置づけられます。ここでいう総容量は、すでに稼働している設備だけでなく、建設中や計画中の案件も含むため、各市場の現状だけでなく、今後の成長余地もあわせて示しています。
(図表2)
まず東京は、企業や金融機関の集積が厚く、安定した需要を持つ成熟市場です。通信インフラや顧客基盤の強さを背景に、引き続きアジア有数の市場となっています。一方で、土地や建設コスト、電力確保の難しさといった制約も抱えています。
シンガポールは、長年にわたりアジアのデータセンター・ハブとして発展してきました。国際的な通信接続性や制度面の安定性を背景に、東南アジア全体を見渡す拠点として高い存在感を保っています。ただし、国土が限られているため、土地や電力の制約が強く、新規開発の余地は以前より限られています。
その受け皿として注目されているのが、マレーシア南部のジョホールです。シンガポールに隣接し、比較的広い用地や電力供給余地を持つことから、大型案件が相次いでいます。図表2でもジョホールは東京を上回る総容量となっており、稼働中の設備だけでなく、建設中・計画中の案件が厚いことがうかがえます。シンガポールを補完する市場として、今後更に存在感を高める可能性があります。
このほか、シドニーはクラウドやAI向けの大型案件を背景に、APACでも上位の市場となっています。ムンバイは金融機関や企業本社が集積するインド市場の代表的な拠点であり、国内のデジタル需要を背景に成長しています。また、ジャカルタやバンコクでは、大手クラウド事業者の需要を見込んだ大型開発や投資誘致策を背景に、建設中・計画中の案件が増えています。APACのデータセンター市場は、成熟市場と成長市場が併存しながら広がっているのです。
4.投資誘致が進む一方、課題もある
データセンターの拡大は、受け入れ国にとっても重要な成長機会です。大型施設の建設は、建設業だけでなく、電力、通信、不動産、空調設備、電気機器など幅広い関連産業に波及します。また、データセンターが整備されることで、クラウドやAIサービスを利用しやすい環境が広がり、デジタル人材の育成や産業の高付加価値化につながることも期待されます。
このため、アジア各国はデータセンター投資の誘致にも力を入れています。マレーシア、インドネシア、タイなどでは、税制優遇や規制緩和、経済特区の活用など、国ごとに異なる政策手段を通じて、外資系IT企業やデータセンター事業者の投資を呼び込もうとしています。背景には、クラウドやAIの利用拡大に伴う現地需要の増加に加え、シンガポールなど既存ハブで土地や電力の制約が強まっていることもあります。
もっとも、データセンター投資はメリットばかりではありません。建設段階では雇用や関連産業への波及が期待される一方、データセンターの運用は高度に自動化されているため、稼働後の雇用創出効果は限定的になりやすい面があります。また、サーバーや冷却設備などを海外から調達する場合、建設ラッシュの局面では一時的に資本財輸入が増え、貿易収支や経常収支を下押しする可能性もあります。
さらに、データセンターは大量の電力や水を必要とします。多数のサーバーを24時間稼働させるためには安定した電力が欠かせず、発熱を抑えるための冷却設備も必要です。特に生成AI向けのデータセンターでは、従来よりも高性能な半導体を使うため、電力消費や冷却負荷が大きくなります。今後は、十分な電力を確保できるか、再生可能エネルギーをどれだけ活用できるか、水資源や地域環境への負荷をどう抑えるかが、データセンター拡大の重要な課題になります。
データセンターは、AI時代の企業活動を支える基盤インフラです。ただし、その整備には電力、水、土地、環境対応といった制約も伴います。企業にとっては、データセンターを単なるIT設備としてではなく、自社のDXやクラウド活用、AI導入を支える社会インフラとして捉える視点が重要になっているのです。
〇図表1の参照元
JLL 「2026 Global Data Center Outlook」
https://www.jll.com/en-us/insights/market-outlook/data-center-outlook
Global supply forecast by region (GW)のグラフを元に作成
〇図表2の参照元
Cushman & Wakefield「ASIA PACIFICDATA CENTRE H1 2026 UPDATE」
https://digital.cushmanwakefield.com/apacdatacentreupdateh12026-07-2026-apac-regional-en-content-datacentres/
資料6~22ページ目の各都市のKEY INDICATORSを元に作成
(ニッセイ基礎研究所 斉藤誠 経済研究部 准主任研究員)
生26-3066,法人開拓戦略室